অনেকে ভাবেন, জামানত লাগবে না মানে ব্যাংকে গিয়ে শুধু নাম লিখলেই টাকা। তারপর শাখায় গিয়ে শোনেন জামিনদার লাগবে, চেক লাগবে, ছয় মাসের স্টেটমেন্ট লাগবে, আর মন খারাপ করে ফিরে আসেন। জামানত ছাড়া নারী উদ্যোক্তা ঋণ সত্যিই আছে, কিন্তু জমির দলিলের জায়গায় ব্যাংক অন্য কিছু দেখে।
এখানে সেই অন্য কিছুগুলো খুলে বলা হলো। কোন কথাটা ভুল ধারণা আর কোনটা নিয়ম, পাশাপাশি রেখে।
- ভুল ধারণা আর আসল নিয়ম, এক নজরে
- জামানত নেই, তাহলে কাগজে সই কিসের
- কত টাকা পর্যন্ত বিনা জামানতে আসে
- জমির দলিলের বদলে ব্যাংক যা খুঁটিয়ে দেখে
- নতুন ব্যবসা হলে কি একেবারেই সুযোগ নেই
- জামিনদার কি স্বামীকেই হতে হবে
- এনজিও না ব্যাংক: ৩ লাখ টাকায় ফারাক কত
- শাখায় প্রথম দিন থেকে টাকা হাতে পাওয়া
- বিনা জামানতের ঋণ নিয়ে যা জানতে চান অনেকে
- কর্মকর্তার সামনে বসে যা লিখে নেবেন
ভুল ধারণা আর আসল নিয়ম, এক নজরে
শাখায় যাওয়ার আগে নিচের ছকটা একবার পড়ুন। প্রতিটা সারির বিস্তারিত নিচে আলাদা অংশে আছে।
| যা অনেকে ভাবেন | আসলে যা হয় |
|---|---|
| জামানত ছাড়া মানে কিছুই দিতে হবে না | দলিল লাগে না, তবে ব্যক্তিগত গ্যারান্টি, জামিনদার আর নিরাপত্তা চেক প্রায়ই লাগে |
| যত টাকা চাই, বিনা জামানতে পাব | প্রতিটা স্কিমের সীমা আছে, তার ওপরে গেলে জামানত চায় |
| একদম নতুন ব্যবসাও পাবে | বেশিরভাগ ব্যাংক চালু ব্যবসা দেখতে চায়, নতুনের জন্য পথ ছোট |
| স্বামীর সই ছাড়া হবে না | জামিনদার পরিবারের অন্য কেউও হতে পারেন, নিয়ম ব্যাংকভেদে |
| এনজিও লোনই সবচেয়ে সহজ | সহজ, কিন্তু সার্ভিস চার্জ অনেক বেশি পড়ে |
জামানত নেই, তাহলে কাগজে সই কিসের
জামানত বলতে ব্যাংক বোঝায় এমন সম্পদ, যা ঋণ শোধ না হলে বিক্রি করে টাকা তোলা যায়। জমি, ফ্ল্যাট, এফডিআর। বিনা জামানতের ঋণে এগুলো বন্ধক রাখতে হয় না।
কিন্তু ব্যাংক একেবারে খালি হাতে টাকা দেয় না। বাংলাদেশ ব্যাংক নারী উদ্যোক্তাদের ক্ষেত্রে ব্যক্তিগত, সামাজিক আর গ্রুপ গ্যারান্টিকে জামানতের বদলে গ্রহণের সুযোগ দিয়েছে বলে ২০২১ সালের প্রতিবেদনে এসেছে। মানে আপনার নিজের সই করা অঙ্গীকারই জামানতের কাজ করে।
সাধারণত যা চাওয়া হয়:
- আপনার ব্যক্তিগত গ্যারান্টি। ঋণ শোধের দায় আপনার নিজের, লিখিতভাবে।
- এক বা দুইজন জামিনদার। যিনি সই দিয়ে বলেন, আপনি না পারলে তিনি দায় নেবেন।
- নিরাপত্তা চেক। কিস্তির অংকের বা মোট অংকের চেক জমা রাখা অনেক ব্যাংকের চালু নিয়ম।
- ব্যবসার কাগজ। ট্রেড লাইসেন্স, ব্যাংক স্টেটমেন্ট, বিক্রির হিসাব।
নিরাপত্তা চেক হালকাভাবে নেবেন না। কিস্তি আটকে গেলে এই চেক দিয়েই আইনি পদক্ষেপ নেওয়া যায়। তাই যত টাকা শোধ করতে পারবেন, ঋণ নিন তার মধ্যেই।
কত টাকা পর্যন্ত বিনা জামানতে আসে
সীমা একটা না, পথভেদে আলাদা। পত্রিকার প্রতিবেদন আর প্রতিষ্ঠানের ঘোষণা থেকে যা জানা গেছে:
| পথ | বিনা জামানতে আন্দাজ সীমা | যা মাথায় রাখবেন |
|---|---|---|
| বাংলাদেশ ব্যাংকের ক্রেডিট গ্যারান্টি (নারী) | ৫ লাখ থেকে ৫০ লাখ | গ্যারান্টির জন্য গ্রাহককে ফি দিতে হয় না, আবেদন করে চাইতে হয় |
| অপ্রাতিষ্ঠানিক ছোট ব্যবসা, টিআইএন ছাড়া | ৫ লাখ পর্যন্ত | ১০ জন বা তার কম কর্মী, জমি-ঘর বাদে স্থায়ী সম্পদ ৫ লাখের কম |
| আইডিএলসি পূর্ণতা (নারী) | ৩৫ লাখ পর্যন্ত | মোট ঋণ বড় হতে পারে, বাকি অংশে শর্ত আলাদা |
| এনজিও ক্ষুদ্রঋণ | ছোট অংক | জামানত লাগে না, সার্ভিস চার্জ বেশি |
ক্রেডিট গ্যারান্টির তথ্য নভেম্বর ২০২৩-এর বাংলাদেশ ব্যাংকের সার্কুলার নিয়ে প্রতিবেদন থেকে। টিআইএন ছাড়া ৫ লাখের নিয়ম মার্চ ২০২৫-এর সিএমএসএমই নীতিমালার। আইডিএলসির তথ্য মে ২০২৬-এর প্রতিবেদনের। সীমা প্রায়ই বদলায়, তাই শাখায় গিয়ে চলতি নিয়ম মিলিয়ে নিন।
একটা কথা জেনে রাখুন। নীতিমালা বলে কী সম্ভব, কিন্তু আপনাকে কত দেবে সেটা ঠিক করে ব্যাংক, আপনার ব্যবসার আকার দেখে। প্রথমবার সাধারণত ছোট অংক আসে।
জমির দলিলের বদলে ব্যাংক যা খুঁটিয়ে দেখে
জামানত না থাকলে ব্যাংকের ভরসা একটাই, আপনার ব্যবসা কিস্তির টাকা তুলতে পারবে কি না। সেটা বোঝার জন্য তারা কয়েকটা জিনিস চায়।
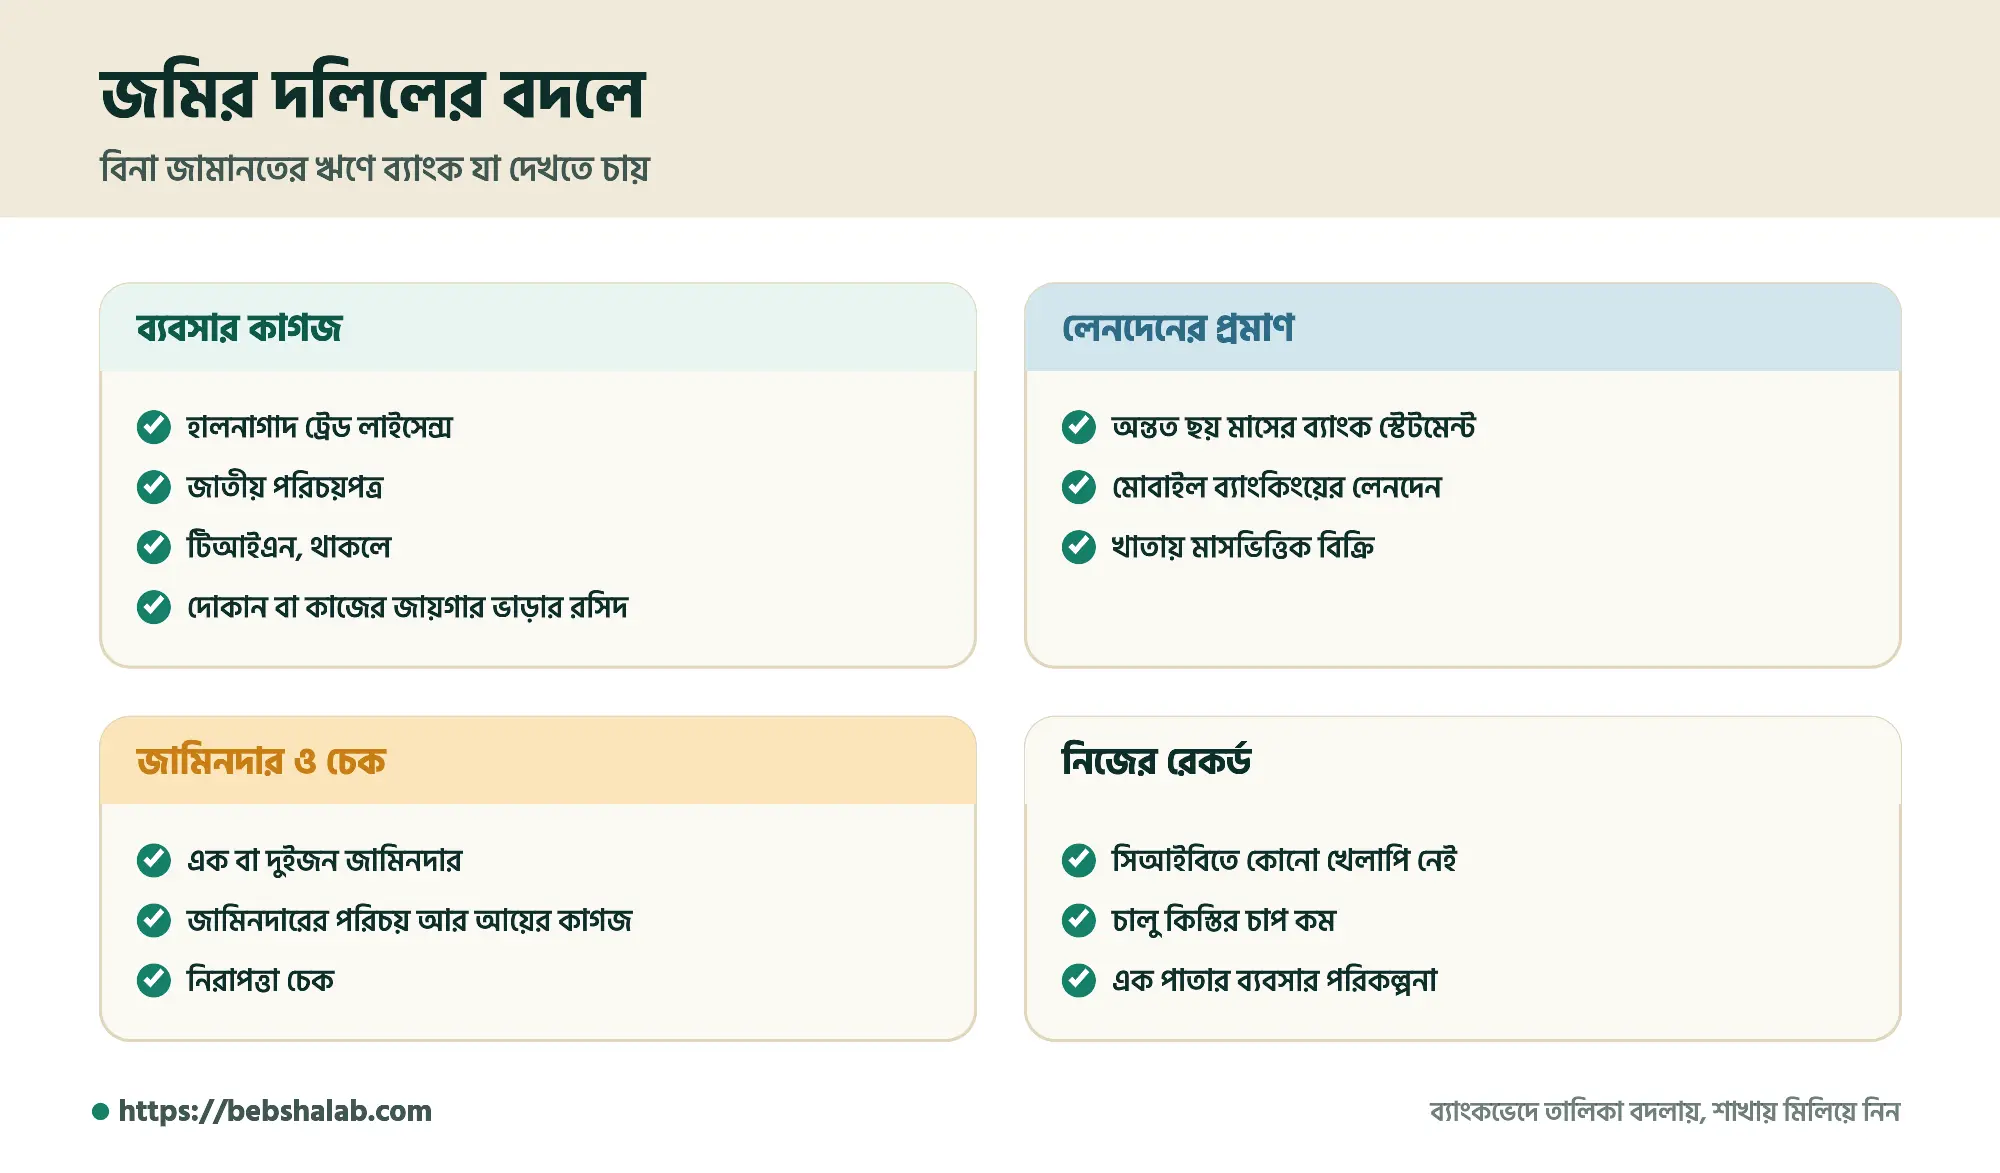
লেনদেনের প্রমাণ সবচেয়ে বেশি কাজে দেয়
ব্যবসার টাকা যদি সব হাতে হাতে চলে, ব্যাংক আপনার আয় দেখতে পায় না। তখন কম অংক দেয় বা ফিরিয়ে দেয়। তাই ঋণ চাওয়ার অন্তত ছয় মাস আগে থেকে বিক্রির টাকা নিজের নামের ব্যাংক হিসাবে জমা দিন।
বিকাশ বা নগদের মার্চেন্ট হিসাবে টাকা নিলে সেটার স্টেটমেন্টও দেখানো যায়। কোন হিসাব খুলবেন, তার জন্য পড়ুন বিকাশে ব্যবসার টাকা কোন একাউন্টে নেবেন।
সিআইবি রিপোর্ট পরিষ্কার থাকা
আগে কোনো ঋণ বা ক্রেডিট কার্ডের কিস্তি খেলাপি থাকলে সিআইবিতে সেটা দেখা যায়। খেলাপি থাকলে বিনা জামানতের ঋণ প্রায় আটকে যায়। পুরোনো বকেয়া থাকলে আগে সেটা মিটিয়ে নিন।
নতুন ব্যবসা হলে কি একেবারেই সুযোগ নেই
পুরো সত্যি না, পুরো মিথ্যাও না। বেশিরভাগ ব্যাংকের নিজস্ব নারী উদ্যোক্তা প্রোডাক্টে চালু ব্যবসার বয়স চাওয়া হয়, প্রায়ই এক থেকে দুই বছর। শর্তটা ব্যাংকভেদে বদলায়।
নতুনের জন্য যা খোলা থাকে:
- ব্যাংক বা এসএমই ফাউন্ডেশনের প্রশিক্ষণ নিয়ে সেই সূত্রে ঋণ। অনেক শাখায় নারী উদ্যোক্তাদের প্রশিক্ষণ আর ঋণ একসাথে চলে।
- এনজিওর ছোট ঋণ দিয়ে শুরু, তারপর ছয় মাস-এক বছরের রেকর্ড দেখিয়ে ব্যাংকে যাওয়া।
- নিজের জমানো টাকায় ছোট করে শুরু, যাতে ব্যাংকে দেখানোর মতো বিক্রি তৈরি হয়।
ঋণ নেওয়ার আগে ব্যবসাটা আদৌ চলবে কি না, সেটা যাচাই করা জরুরি। ঋণের টাকা ভুল পণ্যে আটকালে কিস্তি থামে না। পণ্য বাছাই আর ছোট পরীক্ষার ধাপ নিয়ে আমাদের প্রোডাক্ট আইডিয়া গাইড ৳৩৯৯, ঋণের টাকা ঢালার আগে কাজে আসবে।
জামিনদার কি স্বামীকেই হতে হবে
না, নিয়মে এমন বাধ্যবাধকতা লেখা নেই বলে জানা যায়। জামিনদার হতে পারেন বাবা, ভাই, অন্য আত্মীয় বা পরিচিত ব্যবসায়ী, যাঁর আয় আর পরিচয় ব্যাংক যাচাই করতে পারে। তবে বিবাহিত হলে অনেক শাখা স্বামীকে জামিনদার চায়, কারণ তাতে তারা ঝুঁকি কম ভাবে।
শাখা যদি জোর করে, অন্য জামিনদার দেওয়ার সুযোগ আছে কি না লিখিতভাবে জিজ্ঞেস করুন। নারী উদ্যোক্তা ডেস্কের কর্মকর্তার সাথে কথা বলুন, সাধারণ ঋণ ডেস্কে না।
জামিনদার বেছে নেওয়ার সময় তাঁকে পুরো দায়টা বুঝিয়ে বলুন। আপনি কিস্তি না দিলে ব্যাংক তাঁর কাছে যাবে। সম্পর্ক নষ্ট হওয়ার ঝুঁকি এখানে টাকার ঝুঁকির চেয়ে কম না।
এনজিও না ব্যাংক: ৩ লাখ টাকায় ফারাক কত
এনজিওতে কাগজ কম, টাকা দ্রুত আসে। ব্যাংকে সময় লাগে, কিন্তু সুদ কম। ফারাকটা অংকে দেখলে সিদ্ধান্ত সহজ হয়।
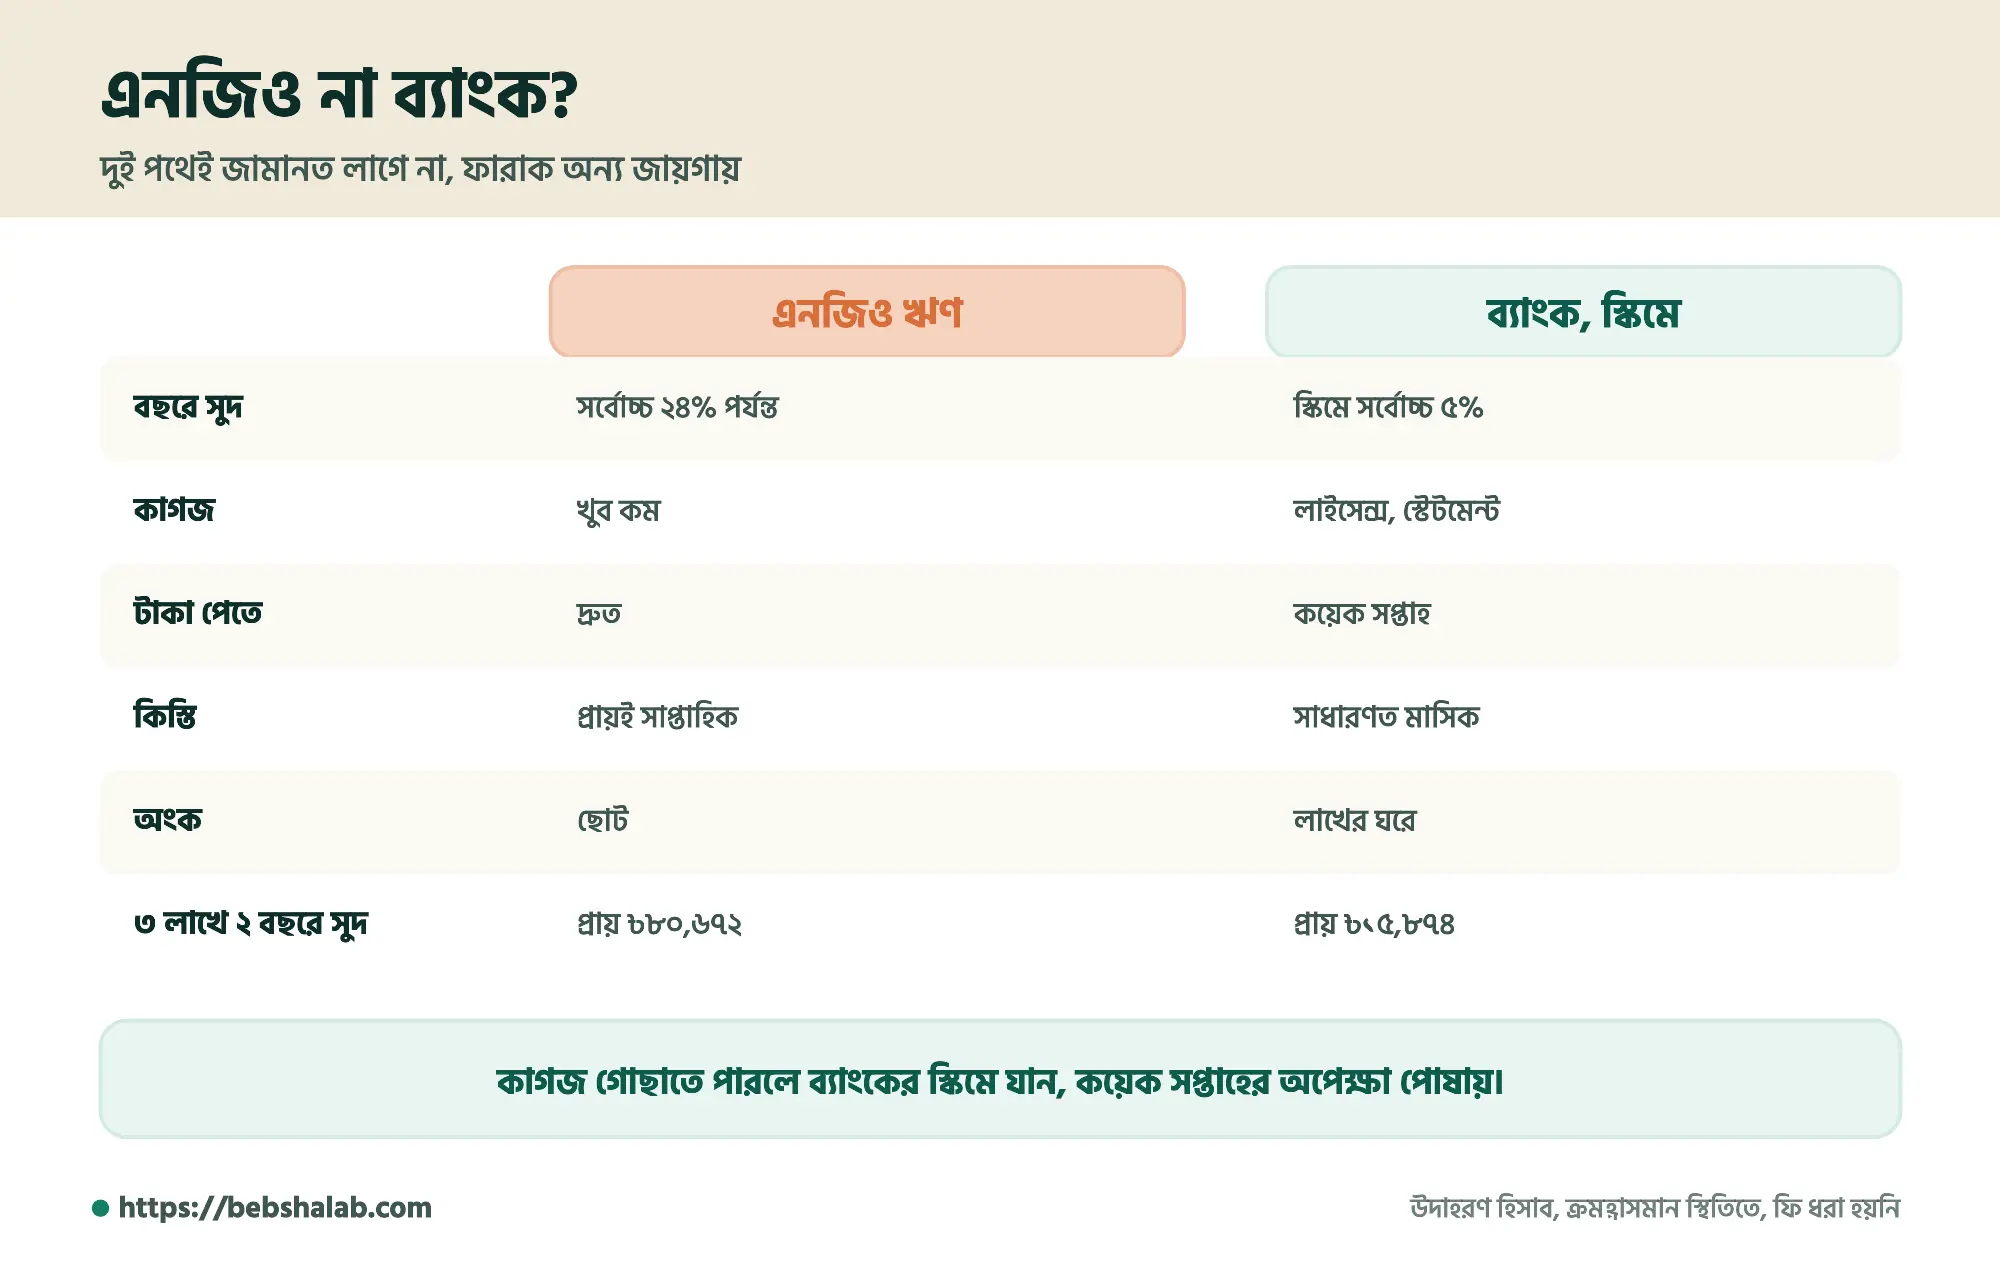
উদাহরণ হিসাব: ৩ লাখ টাকা, ২৪ মাসে মাসিক কিস্তি, ক্রমহ্রাসমান স্থিতিতে। প্রসেসিং ফি আর অন্য চার্জ ধরা হয়নি।
| বার্ষিক হার | মাসিক কিস্তি (আন্দাজ) | ২ বছরে মোট সুদ (আন্দাজ) |
|---|---|---|
| ৫% (পুনঃঅর্থায়ন স্কিম) | ৳১৩,১৬১ | ৳১৫,৮৭৪ |
| ৯% | ৳১৩,৭০৫ | ৳২৮,৯৩০ |
| ১৪% (সাধারণ এসএমই ধরনের) | ৳১৪,৪০৪ | ৳৪৫,৬৯৩ |
| ২৪% (এনজিওর সর্বোচ্চ সার্ভিস চার্জ) | ৳১৫,৮৬১ | ৳৮০,৬৭২ |
৫% আর ২৪%-এর মধ্যে দুই বছরে ফারাক প্রায় ৬৫ হাজার টাকা। জানুয়ারি ২০২৫-এর সার্কুলার অনুযায়ী নারী উদ্যোক্তাদের পুনঃঅর্থায়ন তহবিলে গ্রাহকের সুদ সর্বোচ্চ ৫%। এনজিওর সার্ভিস চার্জের সর্বোচ্চ সীমা এমআরএ ঠিক করে দেয়। দুটোই বদলাতে পারে, আবেদনের সময় মিলিয়ে নিন।
তবে এনজিওর কিস্তি প্রায়ই সাপ্তাহিক, শুরু হয় টাকা নেওয়ার পরের সপ্তাহ থেকেই। যে ব্যবসায় প্রথম মাসে বিক্রি আসে না, সেখানে এটা চাপ তৈরি করে। হাটবার ধরে কিস্তির টাকা কিভাবে তোলা যায়, তার হিসাব আছে গ্রামের মেয়েদের আয়ের কাজ লেখায়।
শাখায় প্রথম দিন থেকে টাকা হাতে পাওয়া
মার্চ ২০২৫-এর সিএমএসএমই নীতিমালা অনুযায়ী আবেদনের ৩০ দিনের মধ্যে সিদ্ধান্ত জানানোর কথা, আর বাতিল হলে কারণ জানাতে হবে। দেরি হলে কারণ লিখিতভাবে চাইতে পারেন।
আবেদনের সাথে এক পাতার একটা পরিকল্পনা দিলে কর্মকর্তার কাজ সহজ হয়। কত টাকা, কোন কাজে, মাসে বিক্রি কত বাড়বে, কিস্তি কোথা থেকে আসবে। লেখার ধরন দেখতে পারেন এক পাতায় ব্যবসার পরিকল্পনা থেকে।
বিনা জামানতের ঋণ নিয়ে যা জানতে চান অনেকে
বেশিরভাগ ব্যাংকে হালনাগাদ ট্রেড লাইসেন্স চায়। খুব ছোট অপ্রাতিষ্ঠানিক ব্যবসার জন্য নীতিমালায় আলাদা পথ রাখা হয়েছে বলে প্রতিবেদন আছে। তবু লাইসেন্স থাকলে অংক আর সুযোগ দুটোই বাড়ে। সিটি কর্পোরেশন বা ইউনিয়ন পরিষদে খরচ জেনে আগে করে নিন।
কাগজ ঠিক থাকলে কয়েক সপ্তাহ লাগতে পারে। কোনো কোনো প্রতিষ্ঠান দুই সপ্তাহের কথা বলে। দোকান পরিদর্শন, সিআইবি যাচাই আর জামিনদারের কাগজে সময় যায়। ঘোরাঘুরি কমাতে প্রথম দিনেই পুরো কাগজের তালিকা লিখে নিন।
ব্যবসাটা নিয়মিত চললে আর লেনদেনের প্রমাণ থাকলে পাওয়ার সুযোগ আছে। বাসার ঠিকানায় ট্রেড লাইসেন্স করা যায় কি না, স্থানীয় অফিসে জেনে নিন। বিক্রির টাকা ব্যাংক বা মোবাইল হিসাবে নিলে প্রমাণ তৈরি হয়।
দিতে পারে, তবে মোট কিস্তির চাপ দেখে। দুই জায়গার কিস্তি মিলিয়ে আপনার মাসিক লাভের চেয়ে বেশি হলে ব্যাংক অংক কমাবে বা না বলবে। সম্ভব হলে এনজিওর ঋণ শেষ করে তারপর যান।
দেবেন না। ব্যাংকের ঋণ পেতে কোনো দালালের দরকার নেই। আবেদন করুন সরাসরি শাখায়, ফি দিলে ব্যাংকের রসিদ নিন। সন্দেহ হলে ব্যাংকের হেল্পলাইনে জিজ্ঞেস করুন।
কর্মকর্তার সামনে বসে যা লিখে নেবেন
শাখায় মুখে মুখে অনেক কথা হয়, পরে মনে থাকে না। একটা খাতা নিয়ে যান আর এগুলো লিখে নিন:
- এই ঋণ কোন স্কিমের, পুনঃঅর্থায়ন বা ক্রেডিট গ্যারান্টির আওতায় পড়ে কি না।
- বার্ষিক সুদের হার, প্রসেসিং ফি আর আগাম শোধ করলে কোনো চার্জ আছে কি না।
- জামিনদার কয়জন, কে হতে পারবেন।
- নিরাপত্তা চেক কয়টা, কত টাকার।
- প্রথম কিস্তি কবে, মাসিক না ত্রৈমাসিক।
- সিদ্ধান্ত কবের মধ্যে জানাবেন।
উত্তরগুলো নিয়ে আরেকটা শাখায়ও যান। একই অংকে দুই ব্যাংকের শর্ত পাশাপাশি রাখলে কোনটা আপনার জন্য হালকা, নিজেই বুঝবেন। ঋণের উৎসগুলোর পুরো তালিকা আর কাগজপত্র চাইলে দেখুন নারী উদ্যোক্তা হিসেবে ঋণ পাবেন কোথায়।
সীমা আর সুদের তথ্য যেখান থেকে
- বাংলাদেশ ব্যাংকের নারী উদ্যোক্তা ক্রেডিট গ্যারান্টি নিয়ে দ্য বিজনেস স্ট্যান্ডার্ড, নভেম্বর ২০২৩
- সিএমএসএমই নীতিমালা নিয়ে প্রথম আলো, মার্চ ২০২৫
- পুনঃঅর্থায়ন স্কিমের সুদ নিয়ে বিডিনিউজ২৪, জানুয়ারি ২০২৫
- আইডিএলসি পূর্ণতা নিয়ে প্রথম আলো, মে ২০২৬
- ব্যক্তিগত ও গ্রুপ গ্যারান্টি নিয়ে ঢাকা কুরিয়ার, ডিসেম্বর ২০২১