অনেকে প্রথম ভুলটা করেন কার্ড হাতে পাওয়ার আগেই, ফেসবুক গ্রুপের বিজ্ঞাপন দেখে অচেনা লোকের কাছ থেকে ডলার লোড করা কার্ড কিনে। ভার্চুয়াল কার্ড দিয়ে ফেসবুক অ্যাড চালানো যায়, তবে কার্ডটা কোথা থেকে এলো সেটাই ঠিক করে পেমেন্ট টিকবে কি না। উদাহরণ হিসাবে নিজের ব্যাংকের কার্ডে ১০০ ডলারের অ্যাড খরচ পড়ে আন্দাজ ৳১২,৩০০–১২,৬০০, বাইরের বিক্রেতার কার্ডে প্রায় ৳১৪,৫০০।
- যে ভুলগুলোতে টাকা আর অ্যাকাউন্ট দুটোই আটকায়
- ভার্চুয়াল ডলার কার্ড আসলে কী, টাকা যায় কোন পথে
- ব্যাংকের কার্ড আর বাইরের বিক্রেতার কার্ড পাশাপাশি
- বাইরের কার্ডে ডলারের আসল দাম কত পড়ে
- ভার্চুয়াল কার্ড দিয়ে ফেসবুক অ্যাড চালাতে ব্যাংকের পথে সেটআপ
- কার্ড ডিক্লাইন হলে আগে কী দেখবেন
- ডলার কার্ড নিয়ে পাঠকের প্রশ্ন
যে ভুলগুলোতে টাকা আর অ্যাকাউন্ট দুটোই আটকায়
নিচের ভুলগুলো ছোট পেজ চালানো লোকদের মধ্যে খুব বেশি দেখা যায়। প্রতিটার পেছনে একটা সহজ কারণ আছে। কারণটা বুঝলে ঠিক করাও সহজ।
অচেনা বিক্রেতার কাছ থেকে কার্ড কেনা
গুগলে অনেকে virtual card for facebook ads bangladesh লিখে খোঁজেন। প্রথমেই আসে টেলিগ্রাম বা ফেসবুক গ্রুপের বিক্রেতা। তারা ডলার কেনে ব্যাংকের বাইরে, তারপর বিদেশি কোনো অ্যাপের কার্ডে লোড করে দেয়। কার্ড বন্ধ হলে টাকা ফেরত পাওয়ার কোনো পথ থাকে না।
একই কার্ড অনেক অ্যাকাউন্টে
বিক্রেতার কার্ডের প্রথম ছয় সংখ্যা প্রায়ই শত শত অ্যাকাউন্টে একই থাকে। মেটা এমন কার্ড সন্দেহের চোখে দেখে। একটা অ্যাকাউন্টে গোলমাল হলে বাকিগুলোও রিভিউতে পড়তে পারে।
কার্ডের নাম আর অ্যাকাউন্টের নামে অমিল
আপনার প্রোফাইলের নাম এক, কার্ডে আরেক জনের নাম। এটা অনেকে ভুল করে। প্রথম কয়েক দিন চলে, পরে হঠাৎ পেমেন্ট আটকে যায়।
পুরো মাসের টাকা একবারে লোড করা
কার্ড ব্লক হলে যত টাকা ভেতরে, সব আটকায়। সপ্তাহে যতটুকু লাগে, ততটুকু রাখুন।
ভার্চুয়াল ডলার কার্ড আসলে কী, টাকা যায় কোন পথে
ভার্চুয়াল ডলার কার্ড মানে প্লাস্টিক ছাড়া একটা ভিসা বা মাস্টারকার্ড। আপনি শুধু কার্ড নম্বর, মেয়াদ আর তিন সংখ্যার কোড পান। মেটার পেমেন্ট সেটিংসে এটাই বসাতে হয়।
বাংলাদেশে ডলার কার্ড আসে দুই জায়গা থেকে। একটা হলো আপনার নিজের ব্যাংক, যারা পাসপোর্টের বছরের ডলার কোটা বা ডুয়াল কারেন্সি সুবিধা থেকে কার্ড দেয়। আরেকটা হলো বাইরের বিক্রেতা, যারা নিজের মতো ডলার জোগাড় করে কার্ড বানিয়ে দেয়।
অ্যাডের বিল কাটার সময় মেটা দেখে কার্ডটা আন্তর্জাতিক লেনদেনে খোলা কি না। টাকা আছে কি না। আর কার্ডটা আগে কোনো বাজে অ্যাকাউন্টে ব্যবহার হয়েছে কি না। তৃতীয় প্রশ্নেই বাইরের কার্ড বেশি আটকায়।
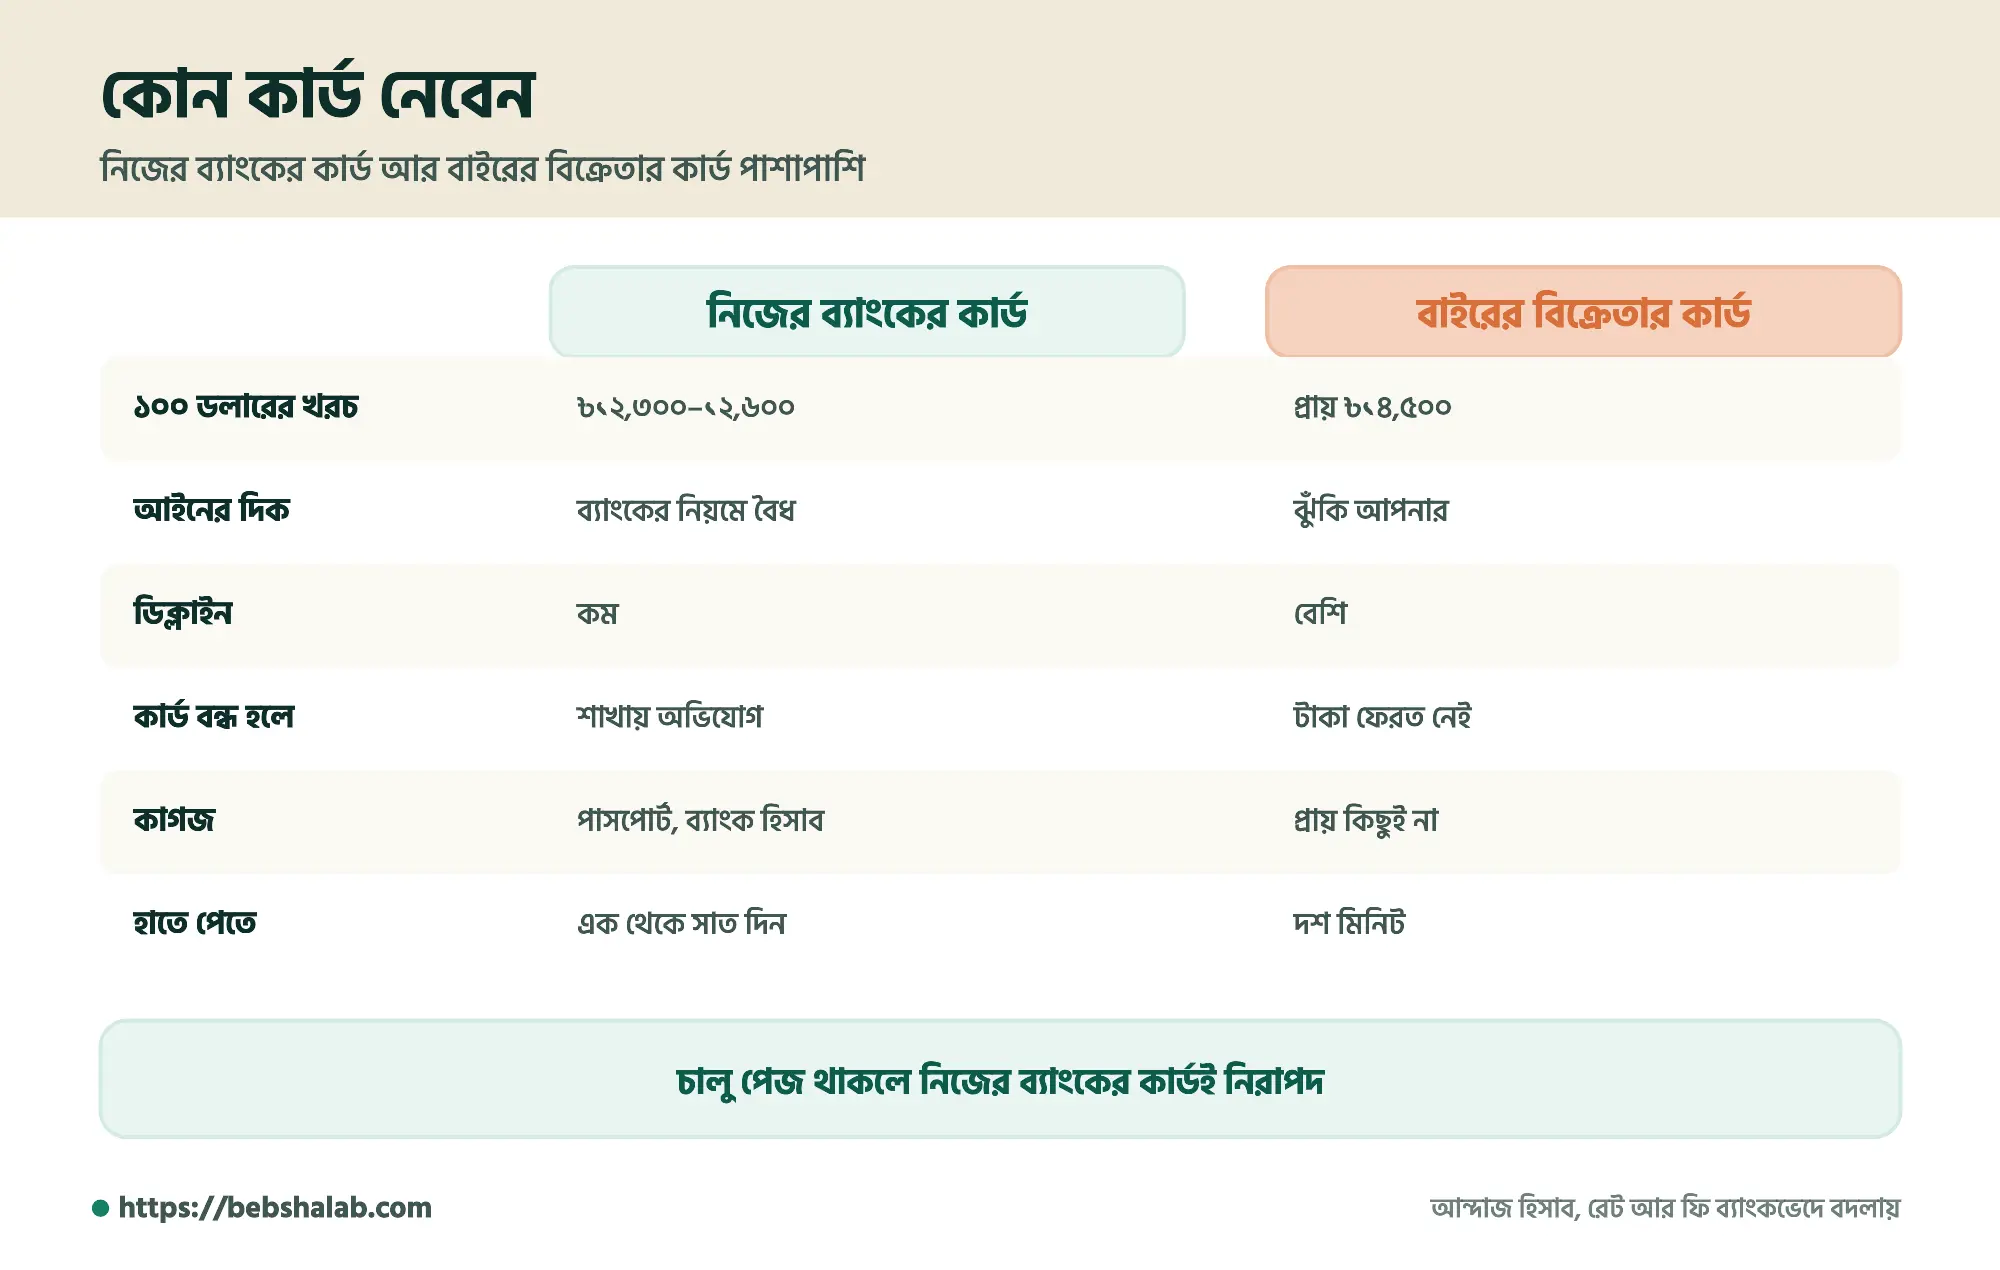
ব্যাংকের কার্ড আর বাইরের বিক্রেতার কার্ড পাশাপাশি
দুই ধরনের কার্ডের তফাত শুধু দামে না। আইন, ঝুঁকি আর ঝামেলার সময় কার কাছে যাবেন, সবখানেই তফাত আছে।
| বিষয় | নিজের ব্যাংকের কার্ড | বাইরের বিক্রেতার কার্ড |
|---|---|---|
| ১০০ ডলারের খরচ (আন্দাজ) | ৳১২,৩০০–১২,৬০০ | প্রায় ৳১৪,৫০০ |
| আইনের দিক | ব্যাংকের নিয়মে বৈধ | ডলার ব্যাংকের বাইরে কেনা, ঝুঁকি আপনার |
| ডিক্লাইনের সম্ভাবনা | কম | বেশি |
| কার্ড বন্ধ হলে | শাখায় অভিযোগ করা যায় | সাধারণত টাকা ফেরত নেই |
| কাগজ লাগে | পাসপোর্ট, ব্যাংক হিসাব | প্রায় কিছুই না |
বাইরের কার্ডের একটাই সুবিধা, কাগজ ছাড়া দশ মিনিটে হাতে আসে। কিন্তু বৈদেশিক মুদ্রার লেনদেন ব্যাংকের বাইরে হলে দেশের আইনে সেটা ঝামেলার। পরে কোনো সমস্যা হলে আপনাকে কেউ বাঁচাবে না।
প্রিপেইড ডলার কার্ড ফেসবুক অ্যাডে চলে কি না
চলে, যদি কার্ডটা আন্তর্জাতিক অনলাইন লেনদেনে খোলা থাকে। অনেক ব্যাংক এখন অ্যাপের ভেতর থেকেই ভার্চুয়াল প্রিপেইড কার্ড দেয়। পাসপোর্ট দিয়ে ডলার এনডোর্স করিয়ে সেটায় লোড করা যায়।
প্রিপেইড ডলার কার্ড ফেসবুক অ্যাডের জন্য সুবিধার একটা কারণ আছে। যতটুকু লোড করবেন, তার বেশি কাটতে পারবে না। বাজেট হাতের বাইরে যায় না।
বাইরের কার্ডে ডলারের আসল দাম কত পড়ে
বিক্রেতা শুধু ডলারের রেট বলে। কার্ড বানানোর ফি আর লোড ফি পরে আসে। উদাহরণ হিসাবে ১০০ ডলারের পুরো খরচ নিচে দেখুন।
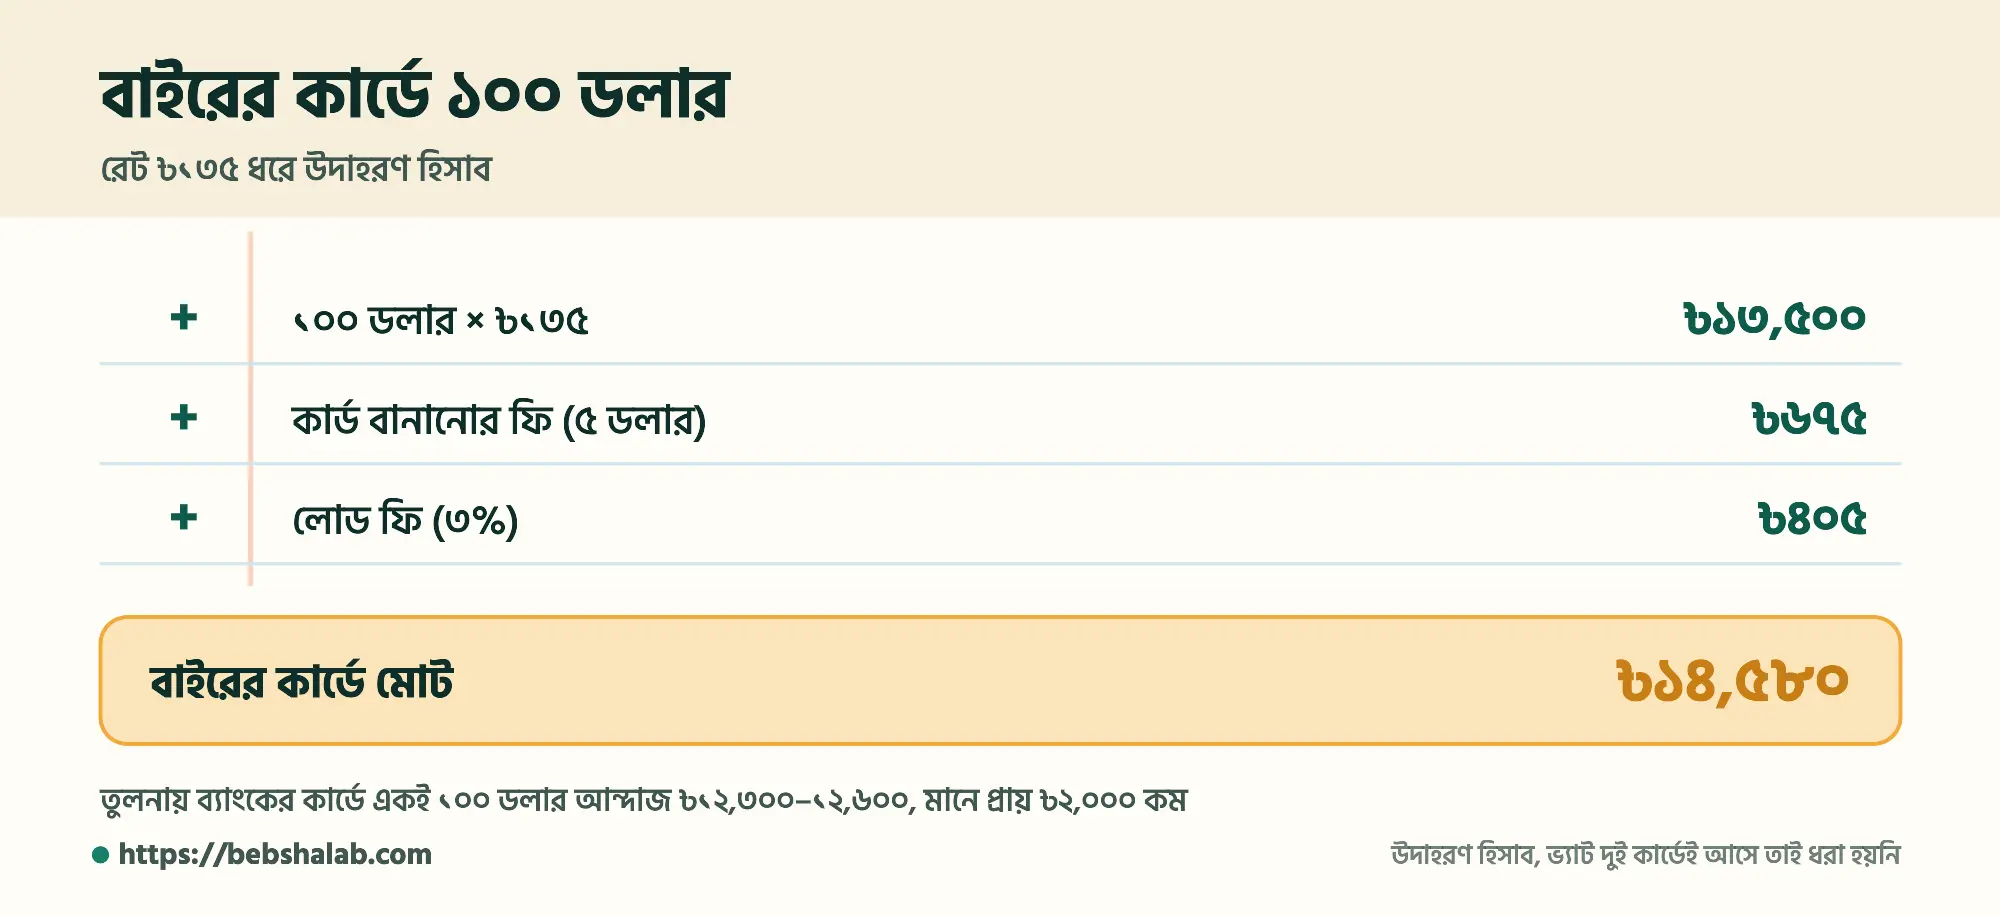
রেট ৳১৩৫ ধরলে মূল টাকা ৳১৩,৫০০। কার্ড বানাতে ৫ ডলার, মানে ৳৬৭৫। লোড ফি ৩% হলে আরও ৳৪০৫। সব মিলিয়ে ৳১৪,৫৮০, মানে প্রায় ৳১৪,৫০০।
একই ১০০ ডলার ব্যাংকের কার্ডে আন্দাজ ৳১২,৩০০–১২,৬০০। প্রতি ১০০ ডলারে প্রায় ৳২,০০০ বেশি যায়। মাসে ৩০০ ডলার খরচ করলে বছরে এই বাড়তি টাকা অনেক বড় হয়ে দাঁড়ায়।
মেটার বিলে ভ্যাটের লাইন দুই কার্ডেই আসে, তাই ওপরের হিসাবে ধরিনি। বিল কীভাবে মেলাবেন সেটা কার্ডের স্টেটমেন্টে অ্যাডের বিল মেলানোর লেখায় আছে।
virtual dollar card bd লিখে খুঁজলে যা পাবেন
এই শব্দে খুঁজলে বেশিরভাগ ফল বিক্রেতার পেজ। কিছু পেজ ব্যাংকের নাম ব্যবহার করে বিশ্বাস জাগায়। কেনার আগে কার্ডটা কোন প্রতিষ্ঠানের, সেটা জিজ্ঞেস করুন। উত্তর ঘোলা হলে ফিরে আসুন।
ভার্চুয়াল কার্ড দিয়ে ফেসবুক অ্যাড চালাতে ব্যাংকের পথে সেটআপ
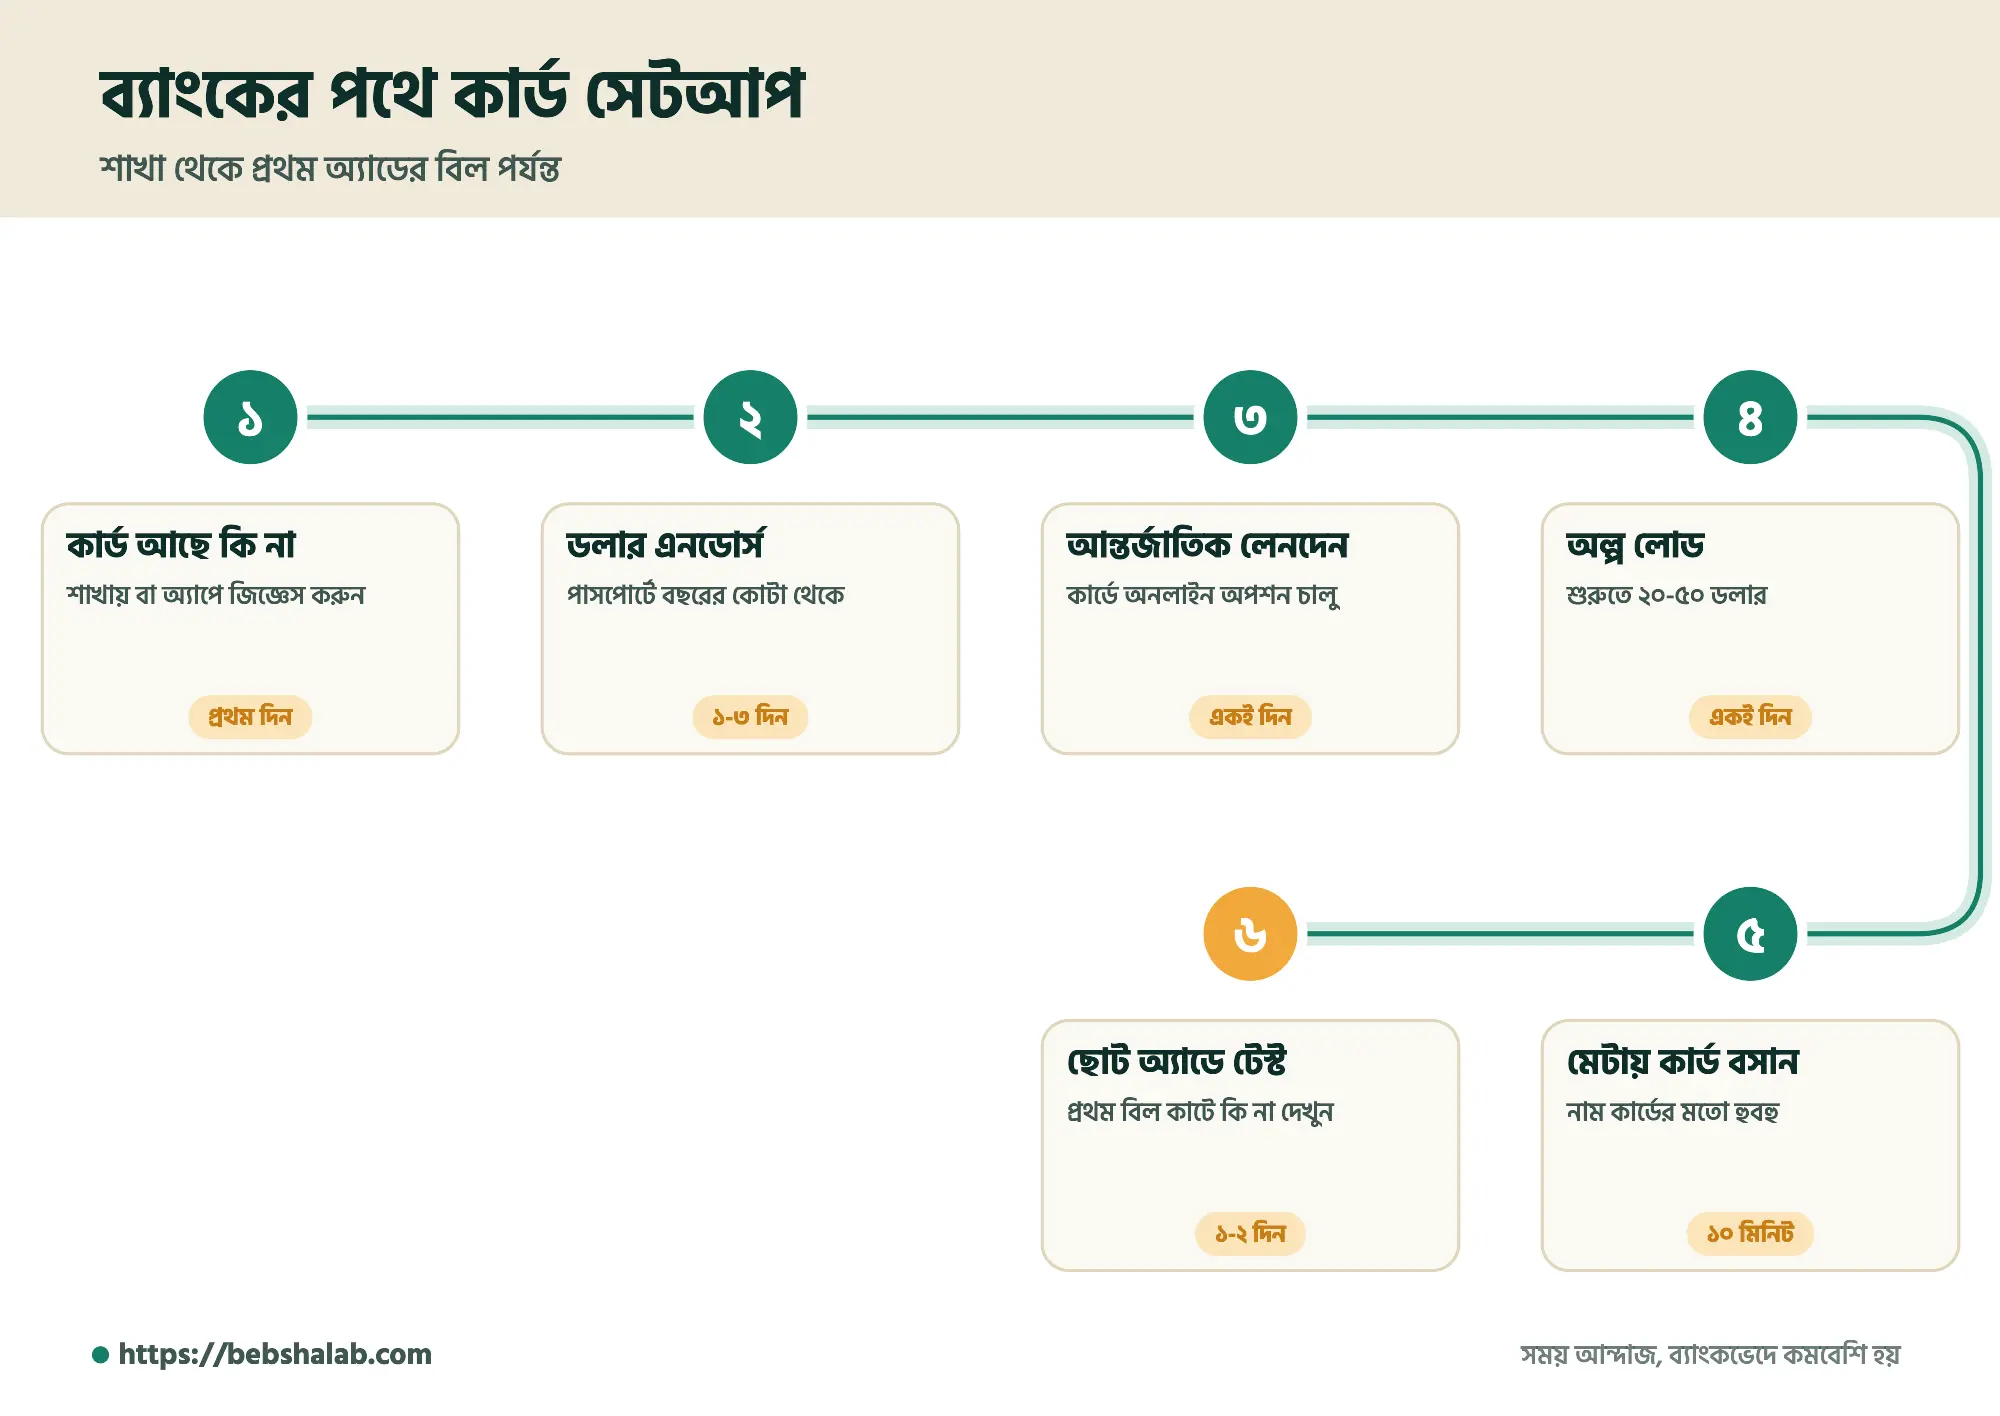
নিজের ব্যাংক থেকে কার্ড নিয়ে ভার্চুয়াল কার্ড দিয়ে ফেসবুক অ্যাড চালানোর কাজ সাধারণত এক থেকে সাত দিনে শেষ হয়। ধাপগুলো এরকম।
- ব্যাংকের শাখায় বা অ্যাপে জিজ্ঞেস করুন ভার্চুয়াল প্রিপেইড বা ডুয়াল কারেন্সি কার্ড আছে কি না।
- পাসপোর্ট দিয়ে ডলার এনডোর্স করান। বছরে কত ডলার পর্যন্ত চলবে, ব্যাংক বলে দেবে।
- কার্ডে আন্তর্জাতিক অনলাইন লেনদেন চালু করতে বলুন। এটা না করলে প্রথম বিলেই আটকাবে।
- প্রথমে অল্প ডলার লোড করুন, ২০–৫০ ডলার যথেষ্ট।
- মেটা বিজনেস সেটিংসের পেমেন্টে কার্ড বসান। নাম লিখুন কার্ডে যেমন আছে হুবহু তেমন।
- ছোট বাজেটে একটা অ্যাড চালিয়ে দেখুন প্রথম বিল কাটে কি না।
কোন ব্যাংকের কার্ড নেবেন সেটা নিয়ে আলাদা লেখা আছে, অ্যাডের জন্য কোন কার্ড নেবেন, কোন ব্যাংকে। কার্ড ছাড়া অন্য পথগুলোর তুলনা পাবেন অ্যাডের টাকা কোন পথে দেবেন লেখায়।
কার্ড ডিক্লাইন হলে আগে কী দেখবেন
কার্ড বসানোর পর বিল না কাটলে ঘাবড়াবেন না। বেশিরভাগ সময় কারণ ছোট।
- কার্ডে টাকা আছে কি না, আর লোড হয়েছে ডলারে কি না।
- আন্তর্জাতিক অনলাইন লেনদেন চালু আছে কি না।
- কার্ডের নাম আর ঠিকানা মেটায় একই রকম দেওয়া আছে কি না।
- ব্যাংক নিরাপত্তার জন্য লেনদেন আটকে রেখেছে কি না, হেল্পলাইনে একবার ফোন দিন।
এসব ঠিক থাকার পরও আটকালে কার্ডে টাকা আছে তবু পেমেন্ট আটকায় লেখার ধাপগুলো মিলিয়ে দেখুন। বারবার ভুল কার্ড বসালে অ্যাকাউন্টে বাজে ছাপ পড়ে, তাই একই কার্ড পাঁচ-ছয়বার চেষ্টা করবেন না।
কার্ড ঠিক হয়ে গেলে আসল কাজ শুরু, মানে টাকাটা কোন অ্যাডে কতটুকু যাবে। বাজেট ধাপে ধাপে বাড়ানোর হিসাব আমাদের অ্যাড স্কেলিং গাইডে আছে, দাম ৳৩৯৯।
ডলার কার্ড নিয়ে পাঠকের প্রশ্ন
নিজের ব্যাংক থেকে নিলে পাসপোর্ট আর ওই ব্যাংকে একটা হিসাব লাগে। কিছু ব্যাংক এনআইডি আর ছবিও চায়। ডলার এনডোর্স হয় পাসপোর্টে। সঠিক তালিকা স্থানীয় শাখায় মিলিয়ে নিন।
পাসপোর্ট ছাড়া ব্যাংকের ডলার কার্ড পাওয়া কঠিন। আগে পাসপোর্ট করিয়ে নেওয়াই ভালো। ততদিন পরিবারের কারও কার্ড ব্যবহার করলে তাকে বিজনেস পোর্টফোলিওতে যুক্ত করে নিন। বাইরের বিক্রেতার কার্ড এই ফাঁকে নেওয়া বুদ্ধিমানের কাজ না।
হতে পারে। একই কার্ড সিরিজ অনেক সন্দেহজনক অ্যাকাউন্টে ব্যবহার হলে মেটা পেমেন্ট আটকায়। কখনো পুরো অ্যাড অ্যাকাউন্ট রিভিউতে যায়। চালু পেজ থাকলে এই ঝুঁকি নেওয়ার মানে হয় না।
কোনো নির্দিষ্ট সংখ্যা মেটা বলে না। নিজের দুই-তিনটা অ্যাকাউন্টে সমস্যা হয় না। কিন্তু অন্যের অ্যাকাউন্টে নিজের কার্ড দেবেন না। ওদের কোনো ভুলে আপনার কার্ডও আটকাতে পারে।
তথ্যগুলো ব্যাংকের সাধারণ নিয়ম আর মেটার পেমেন্ট সহায়তা পাতা থেকে নেওয়া। ডলারের রেট আর ফি প্রতি মাসে বদলায়, তাই কার্ড নেওয়ার দিন নিজের ব্যাংকে একবার মিলিয়ে নিন।